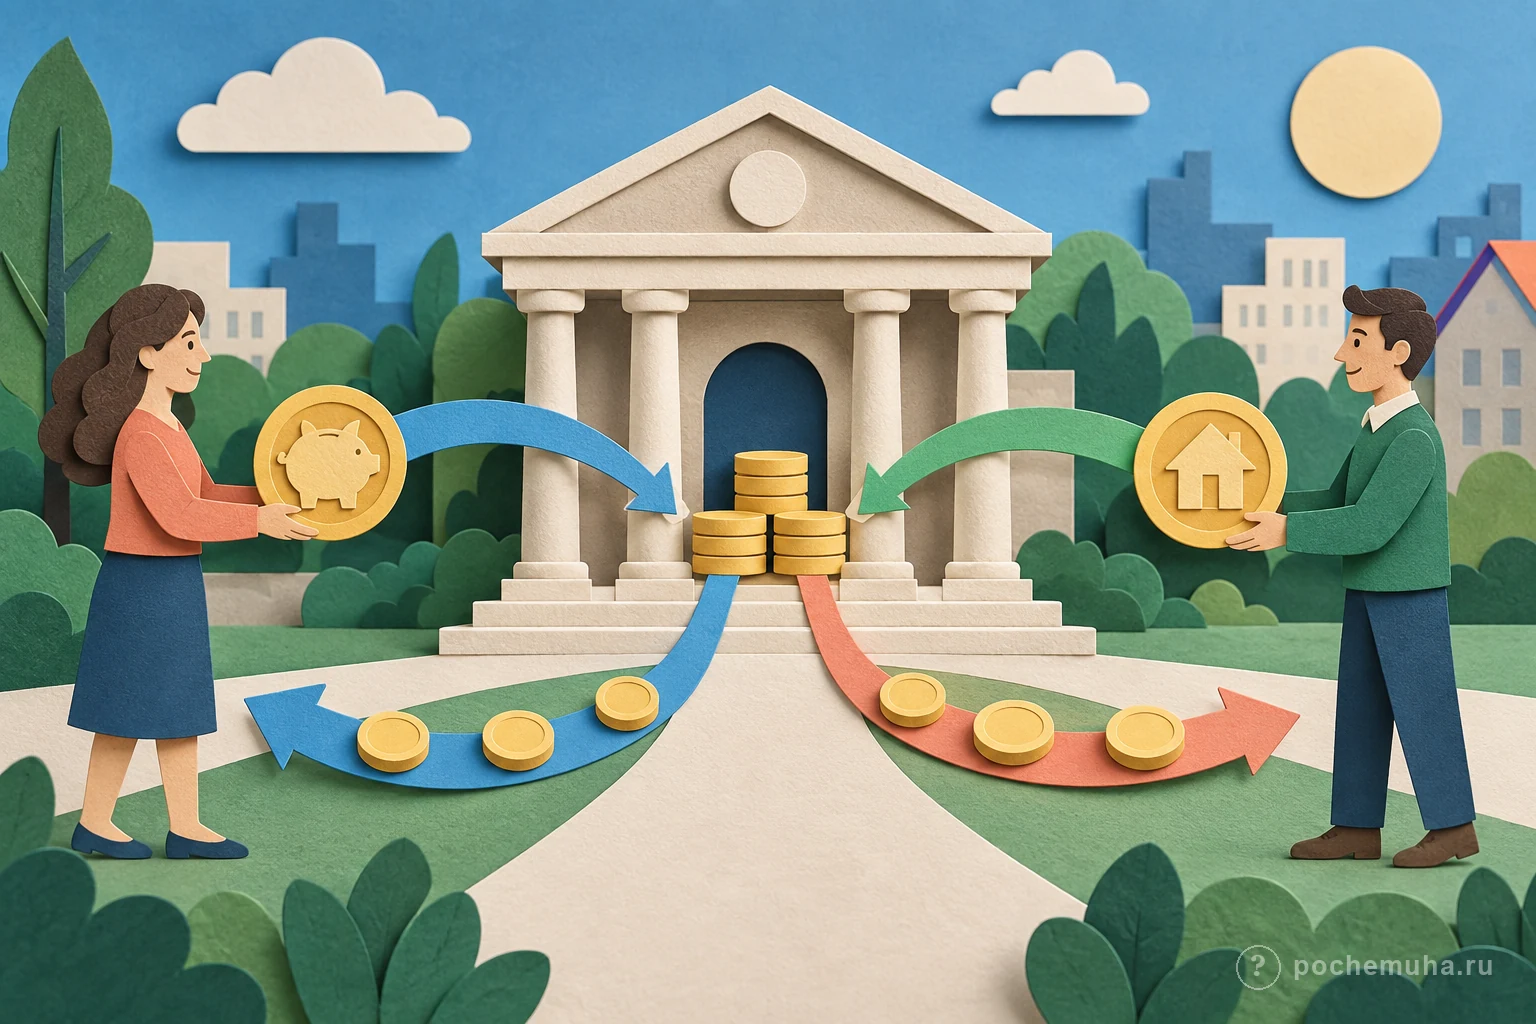
Банк – это лицензированная финансовая организация, которая принимает деньги клиентов на счета и вклады, проводит платежи и выдаёт кредиты. Он помогает людям и компаниям безопаснее хранить и перемещать деньги, а также связывает тех, у кого есть свободные средства, с теми, кому нужен заём. За работу банк получает доход, но несёт обязанности и риски.
Что делает банк
Банк открывает счета, принимает переводы, выдаёт наличные, проводит оплату картой, принимает вклады и предоставляет кредиты. Он также может обменивать валюту, выдавать банковские гарантии, обслуживать бизнес, управлять ценными бумагами и предлагать другие услуги, если у него есть нужная лицензия.
Клиент может хранить деньги на текущем счёте для повседневных платежей или положить их на вклад на определённых условиях. Чем вклад отличается от текущего остатка, объясняет материал «Что такое депозит простыми словами?». Деньги на банковском счёте существуют как запись в системе банка и его обязательство перед клиентом; наличные же можно физически держать в руках.
Когда человек платит картой, банк и платёжная инфраструктура передают распоряжение между сторонами. Сама дебетовая карта обычно предоставляет доступ к счёту, а не является отдельным запасом денег. Если карточку потерять, важно заблокировать её, чтобы посторонний не мог распоряжаться средствами.
Как банк связывает вкладчиков и заёмщиков
Люди и организации хранят средства на счетах и вкладах. Другие клиенты берут кредиты, чтобы купить жильё, оплатить обучение, приобрести оборудование или финансировать оборот компании. Банк оценивает заёмщика, срок и риск невозврата, после чего устанавливает условия займа.
В упрощённой модели банк выступает финансовым посредником: собирает сбережения и направляет часть финансовых ресурсов тем, кому нужен кредит. В действительности банки также создают новые депозитные деньги при кредитовании и ограничены капиталом, нормативами, ликвидностью и спросом на заёмные средства. Нельзя представить, что всякий выданный кредит означает, будто банк просто достал ту же сумму из конкретного чужого вклада.
Проценты по кредиту обычно выше процентов по вкладу. Разница помогает оплачивать работу банка, покрывать риск невозврата, содержать инфраструктуру и формировать прибыль. Но банк может терять деньги, если заёмщики не платят, стоимость активов падает или возникает внезапный массовый отток средств.
Кто контролирует банки
В России банки работают на основании лицензии Банка России. Регулятор устанавливает требования к капиталу, обязательным резервам, отчётности и управлению рисками, проверяет соблюдение правил и может ограничить отдельные операции или отозвать лицензию. Центральный банк не обещает, что каждая организация будет прибыльной, но надзор призван поддерживать устойчивость системы и защищать клиентов.
Банк отличается от микрофинансовой организации, платёжного приложения или кредитного кооператива. Такие организации тоже могут предоставлять финансовые услуги, но их лицензии, полномочия и правила работы различаются. Название приложения не гарантирует, что перед клиентом именно банк: следует проверить юридическое лицо и его статус в официальном реестре.
Защита вкладов
В России действует система страхования вкладов. Если банк лишается лицензии, соответствующим образом защищённые вклады возмещаются в пределах установленного законом лимита и с учётом правил системы. Страхование распространяется не на любые деньги и инструменты: например, акции и облигации не становятся застрахованным вкладом только потому, что куплены через банковское приложение.
Перед крупным переводом полезно проверить, участвует ли банк в системе страхования и каковы действующие лимиты. Если у человека несколько счетов в одном банке, при расчёте возмещения действует общий принцип по клиенту и банку, а не отдельная полная гарантия на каждую карту. Подробности зависят от закона и вида размещённых средств.
Нужно также отличать страхование вклада от гарантии сохранения покупательной способности. Даже если номинальная сумма защищена, инфляция может снизить то, что на неё можно купить. Процент по вкладу и рост цен – разные показатели.
Почему банки берут комиссии и проценты
Банк устанавливает плату за некоторые услуги: обслуживание счёта, перевод, снятие наличных, выпуск карты или конвертацию валюты. Часть операций может быть бесплатной в пределах тарифа. Комиссию важно смотреть в договоре и тарифах, включая условия подписки, минимальный остаток и плату после завершения акции.
Процент по кредиту зависит не только от базовой ставки. На него влияют срок, риск заёмщика, обеспечение, инфляционные ожидания, расходы банка и конкуренция. По вкладу ставка также меняется в зависимости от срока, возможности снять деньги, рынка и потребности банка привлечь средства. Для сравнения следует смотреть эффективную стоимость кредита и все условия, а не только крупную цифру в рекламе.
Как безопасно пользоваться банковскими услугами
Перед открытием счёта нужно проверить полное название банка и наличие лицензии. Условия следует читать в договоре и тарифах: сколько стоит обслуживание, какие лимиты действуют, как меняется ставка после акции и что происходит при досрочном снятии вклада. Если сотрудник торопит, обещает гарантированный высокий доход или просит сообщить код из сообщения, это повод прекратить разговор и связаться с банком самостоятельно по официальному номеру.
Банк никогда не должен просить передать пароль, полный код карты или одноразовый код для отмены якобы подозрительной операции. Для перевода клиенту достаточно самостоятельно подтвердить платёж в официальном приложении. При подозрении на мошенничество следует сразу позвонить банку, заблокировать карту или доступ к онлайн-банку и обратиться в полицию, если деньги уже похищены.
Кредитный договор нужно оценивать по полной стоимости, графику платежей, комиссиям, страховке и условиям досрочного погашения. Низкий первоначальный платёж может скрывать более долгий срок и большую переплату. Нельзя брать кредит только потому, что лимит доступен: важно оценить, останутся ли деньги на жильё, питание и обязательные расходы.
Почему банк может отказать в операции
Банк обязан проверять некоторые операции на соответствие правилам безопасности и противодействия незаконным финансовым схемам. Перевод могут временно задержать, если операция необычна или требует подтверждения. Это не обязательно значит, что клиент обвинён в нарушении: часто организация уточняет назначение платежа или проверяет, не действует ли человек под давлением мошенников.
Клиент может обратиться в поддержку, попросить объяснить причину ограничения и узнать порядок обжалования. Не стоит переводить деньги на «безопасный счёт» по указанию звонящего: такой схемы защиты средств не существует. Настоящую информацию о блокировках проверяют через приложение, отделение или официальный телефон банка.
Коротко
Банк проводит расчёты, обслуживает счета и вклады, выдаёт кредиты и выполняет другие лицензированные операции. Его деятельность контролирует Банк России, а часть вкладов граждан защищает система страхования. Перед услугой важно проверить организацию, договор, комиссии и страховое покрытие.