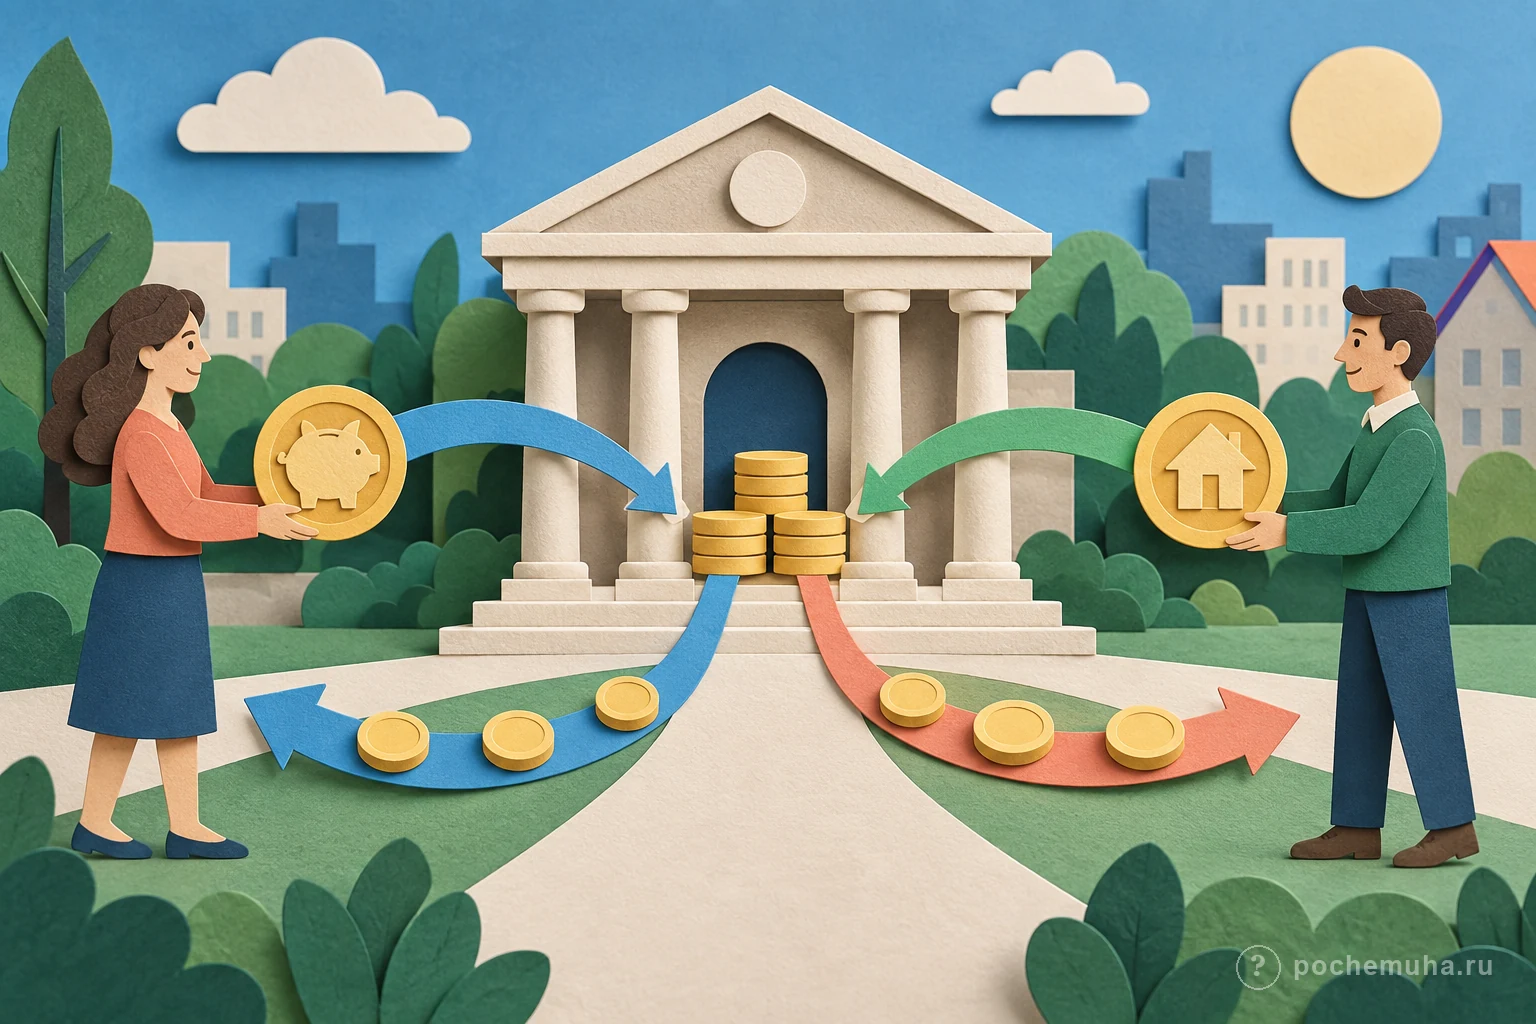
Кредит – это деньги, которые кредитор предоставляет заёмщику на определённых условиях, а заёмщик обязуется вернуть их и заплатить проценты и другие предусмотренные договором платежи. В России банковский кредит регулируется договором: в нём указывают сумму, срок, порядок выдачи и возврата, процентную ставку и ответственность за просрочку. Перед подписанием важно понимать не только размер ежемесячного платежа, но и общую стоимость займа.
Как устроен кредит
В простом примере человек берёт у банка 100 тысяч рублей на год. Банк перечисляет эту сумму заёмщику, а тот возвращает её частями по графику и платит за использование денег. В реальности расчёт зависит от ставки, срока, способа погашения, страховок и других условий. Общая сумма возврата обычно больше первоначально полученной суммы, поскольку начисляются проценты и могут быть предусмотрены дополнительные платежи.
Сторону, которая выдаёт деньги, называют кредитором, а того, кто берёт обязательство вернуть их, – заёмщиком. Кредит выдаёт банк, а заём может предоставлять, например, микрофинансовая организация или другое лицо. В бытовой речи эти слова часто смешивают. Материал о том, что такое банк, поможет разобраться в роли финансовой организации.
Из чего складывается платёж
При погашении займа платёж может включать часть основного долга и проценты. Основной долг – это остаток суммы, которую вы получили и ещё не вернули. Процент – плата за пользование деньгами, рассчитанная по условиям договора. В начале срока доля процентов в платеже может быть заметнее, а со временем структура выплат меняется; конкретная схема зависит от графика.
При аннуитетном графике платежи обычно одинаковы по сумме на протяжении периода, хотя внутри каждого платежа меняется соотношение процентов и основного долга. При дифференцированном графике сумма долга уменьшается равными частями, а проценты начисляются на остаток, поэтому первые платежи могут быть больше последующих. Наличие схемы не говорит само по себе, какой вариант лучше: сравнивают полную переплату, удобство платежей и другие условия.
Процентная ставка не всегда показывает все расходы. Для сравнения предложений по потребительским кредитам используют полную стоимость кредита (ПСК), которая отражает предусмотренные правилами платежи заёмщика. Банк России разъясняет, что кредитор обязан раскрывать существенные условия и ПСК до заключения договора. Данные о ключевой ставке Центробанка не равны ставке по конкретному кредиту: о назначении ключевой ставки можно узнать в отдельной статье.
Чем отличаются кредит, заём и кредитная карта
Кредит в юридическом смысле предоставляют кредитные организации, а договор займа может заключаться и между другими сторонами. В повседневной речи «заём» часто называют любыми полученными в долг деньгами. Условия и права участников зависят от вида договора, статуса кредитора и действующих норм.
Кредитная карта позволяет расходовать средства в пределах установленного лимита. Обычно деньги на счёте принадлежат банку, а использованную сумму держатель должен вернуть. Льготный период, ставка, комиссия за снятие наличных, минимальный платёж и порядок начисления процентов определяются договором. Льготный период не всегда означает бесплатность любых операций: важно проверить, на какие покупки он распространяется и что произойдёт при пропуске даты платежа.
Дебетовая карта, напротив, прежде всего даёт доступ к деньгам клиента. Некоторые продукты предусматривают овердрафт или кредитный лимит, но это отдельное условие. Подробнее различия объясняет материал о дебетовой карте.
Что проверить до подписания
Сначала оцените, нужна ли покупка сейчас и сможет ли бюджет выдержать платежи весь срок. Учитывайте обычные расходы, нерегулярные траты и возможное снижение дохода. Если платёж кажется небольшим, но договор длинный, итоговая переплата может оказаться значительной. Не берите новый кредит только потому, что банк одобрил лимит.
Затем прочитайте индивидуальные условия: сумму и дату выдачи, ставку, срок, график, полную стоимость, размер каждого платежа, платные услуги и порядок досрочного погашения. Проверьте, является ли страховка добровольной или влияет на ставку, какие условия её отмены и возврата премии действуют именно в вашем случае. Не подписывайте документы, содержание которых не совпадает с обещаниями сотрудника.
Сравнивать предложения полезно по одинаковой сумме и сроку. Низкая рекламная ставка может действовать только при выполнении условий. Посмотрите на диапазон ПСК и обязательные дополнительные платежи, а не только на цифру крупным шрифтом. Официальная информация Банка России объясняет, как раскрываются полная стоимость и связанные платежи.
Что бывает при просрочке
Если внести платёж позже срока, могут начисляться предусмотренные договором и законом неустойки, а кредитная история может ухудшиться. Чем раньше связаться с кредитором, тем проще узнать о доступных способах урегулирования. Не следует закрывать один долг новым займом без расчёта: это может увеличить нагрузку и перенести проблему.
Если появились трудности, соберите договор, график, сведения о доходах и обязательных расходах и обратитесь к кредитору с конкретным вопросом. Возможность изменения графика зависит от закона, договора и обстоятельств. Не переводите деньги посредникам, обещающим гарантированно списать долг или «исправить кредитную историю». Проверяйте информацию через официальные каналы.
Досрочное погашение может уменьшить будущие проценты, но порядок и сроки уведомления определяются законом и договором. Перед переводом уточните у банка, какую сумму нужно внести и как подать заявление, чтобы платёж был направлен именно на досрочное погашение. Сохраните подтверждение операции и новый график.
Коротко
Кредит помогает получить деньги сейчас в обмен на обязательство вернуть их по графику. Его цена зависит не только от ставки, поэтому до подписи сравнивают полную стоимость, платежи, срок и все дополнительные условия. Если договор непонятен или платёж не помещается в бюджет, безопаснее разобраться заранее, а не полагаться на устные обещания.
Как читать график и оценивать нагрузку
График показывает даты и размеры плановых платежей, но не всегда объясняет все возможные расходы при изменении условий. Проверьте, когда начинается первый период, какой остаток долга будет после каждого платежа и как учитывать выходные или праздничные дни. Если доход поступает нерегулярно, сопоставьте даты платежей с датами поступлений и оставьте запас на обязательные расходы.
Можно сделать простой расчёт бюджета до подачи заявки. Сложите постоянные траты – жильё, коммунальные платежи, еду, транспорт, уже существующие долги и расходы на здоровье. Затем оцените, останутся ли средства на непредвиденные случаи после нового платежа. Одобрение кредитора не гарантирует, что заём комфортен для конкретного бюджета: решение о доступности нужно принимать с учётом всей картины.
Условия кредита иногда меняются в результате реструктуризации, рефинансирования или досрочного погашения. Эти варианты не являются автоматически выгодными. Сравните оставшуюся сумму платежей по действующему договору с новой полной стоимостью и возможными комиссиями. При рефинансировании важно учитывать не только рекламную ставку, но и новый срок: более низкий платёж может сопровождаться более долгой выплатой и большей общей суммой процентов.