161-ФЗ – это федеральный закон России «О национальной платёжной системе», принятый 27 июня 2011 года. Он задаёт правовые основы для платёжных услуг, переводов денег и работы участников платёжной инфраструктуры. Простыми словами, закон описывает, какие организации могут участвовать в переводе средств и по каким общим правилам устроены такие расчёты.
Что означает название
Число 161 – номер федерального закона, а буква Ф означает «федеральный». Номер помогает найти документ в правовых базах и отличить его от других актов. В разговоре обычно говорят «сто шестьдесят первый закон» или «161-ФЗ». Чтобы точно понять, о какой редакции идёт речь, нужно учитывать дату и изменения, внесённые позднее.
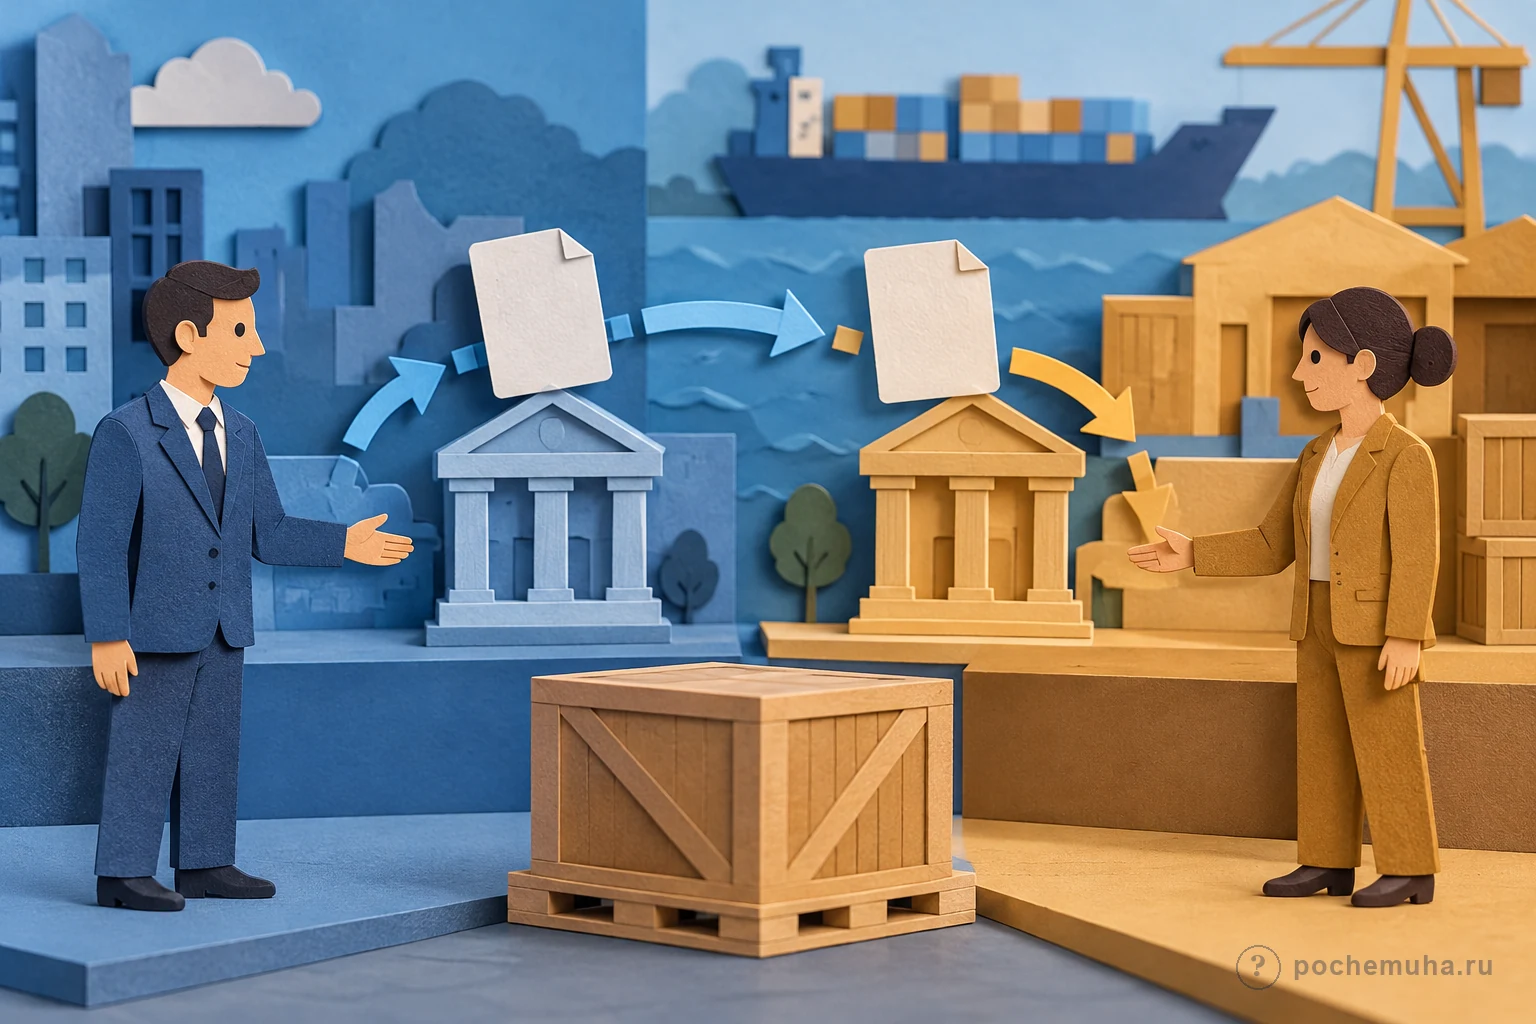
Национальная платёжная система – не одно приложение и не одна банковская карта. Это более широкая совокупность участников и связей, через которые проводятся платежи: банки и другие предусмотренные законом организации, платёжные системы и инфраструктура для передачи и обработки платёжной информации. Конкретное распределение ролей зависит от типа операции.
Закон охватывает не только мгновенный перевод с карты на карту. В нём рассматриваются разные платёжные услуги, электронные средства платежа, правила функционирования платёжных систем и государственный надзор в этой сфере. Поэтому закон важен и для банков, и для организаций, которые принимают платежи, и для людей, пользующихся безналичными расчётами.
Как закон связан с обычным переводом
Когда человек отправляет деньги через банк, он даёт распоряжение на перевод. Для выполнения операции нужны участники, которые принимают распоряжение, передают платёжные данные и исполняют перевод. Если используется карта или электронный кошелёк, к расчёту добавляется соответствующая платёжная инфраструктура. Закон задаёт общую рамку этих процессов, а конкретные условия обслуживания описываются договором и другими применимыми правилами.
Например, покупатель оплачивает товар в интернет-магазине. Магазин передаёт сведения о платеже через подключённых участников, банк покупателя проверяет операцию и списывает сумму в соответствии с распоряжением, а деньги зачисляются получателю по установленному процессу. Пользователь видит несколько нажатий в приложении, хотя за ними стоит взаимодействие организаций и систем.
Электронная платёжная система может включать собственные правила и участников, но она не заменяет весь закон. Общее объяснение таких сервисов есть в статье электронные платёжные системы. 161-ФЗ задаёт для отрасли правовую основу, в которой функционируют многие подобные услуги.
Кого касается закон
В первую очередь закон адресован профессиональным участникам платёжной сферы. Он устанавливает требования к их функциям и определяет полномочия Банка России по надзору и наблюдению за национальной платёжной системой. Организации должны учитывать требования, относящиеся к их конкретной роли, и соблюдать применимые нормативные акты.
Для обычного пользователя закон проявляется через правила перевода средств, использования электронных платёжных инструментов и взаимодействия с банком. Но из одного номера закона нельзя узнать, кто именно отвечает за конкретную операцию или какой порядок применяется к спору. Для этого нужно смотреть тип платежа, условия договора, действующую редакцию закона и фактические обстоятельства.
Банк – один из участников расчётной инфраструктуры, но не вся платёжная система целиком. О том, какие функции выполняют банки в экономике и для клиентов, рассказывает статья что такое банки простыми словами.
Карта, электронные деньги и платёжный сервис
Банковская карта – это средство доступа к счёту или другому платёжному продукту, а не сами деньги и не отдельный закон. Человек может приложить карту, ввести её данные онлайн или использовать её через цифровой кошелёк. В каждом варианте обработка операции может включать разных участников, хотя для клиента процесс выглядит как единый платёж.
Электронные деньги и электронное средство платежа тоже не следует автоматически считать одним и тем же. Первое понятие описывает форму денежных средств в рамках соответствующих правил, второе – инструмент или способ распоряжения ими. Точные определения находятся в законе и могут зависеть от его актуальной редакции; бытовое слово «электронный» само по себе не объясняет юридический статус.
Подробно о том, что представляет собой банковская карта и какие задачи она выполняет, можно прочитать в материале что такое дебетовая карта простыми словами. Карта помогает инициировать оплату, но перевод происходит благодаря участникам платёжной инфраструктуры.
Почему упоминают этот закон
Ссылку на 161-ФЗ можно встретить в банковских условиях, сообщениях о переводах, документах платёжных сервисов или материалах о защите клиентов. Само упоминание закона не означает, что конкретная операция была незаконной или что пользователь автоматически получит возмещение. Для вывода нужно найти применимую статью, проверить редакцию и установить обстоятельства.
Закон меняется: в него могут вносить поправки, а Банк России выпускает акты и разъяснения в рамках полномочий. Поэтому краткое изложение не заменяет действующий текст. Если вопрос касается спорного списания, мошенничества или обязанностей организации, следует проверять актуальную редакцию и обращаться за квалифицированной юридической помощью.
Номер закона полезен как отправная точка поиска, но не как готовое объяснение ситуации. В самом документе много статей, и каждая относится к определённым понятиям и обязанностям. Чтобы разобраться в споре, нужно найти конкретное положение, сопоставить его с договором и фактической последовательностью действий. Короткий пересказ может помочь понять общую тему, однако не должен подменять полный текст, консультацию или проверку сведений у ответственной организации.
Банк России публикует материалы и вопросы по закону на своей странице о 161-ФЗ. Она помогает увидеть, как конкретные положения применяются к участникам платёжного рынка. Однако отдельное разъяснение обычно отвечает на определённую ситуацию и не всегда распространяется на все виды переводов.
Коротко
161-ФЗ – закон о национальной платёжной системе, который регулирует общую организацию платёжных услуг и переводов денег в России. Он касается работы участников инфраструктуры и надзора Банка России. Для понимания конкретного платежа нужно знать его вид, договорные условия и актуальную редакцию закона, а не только номер документа.