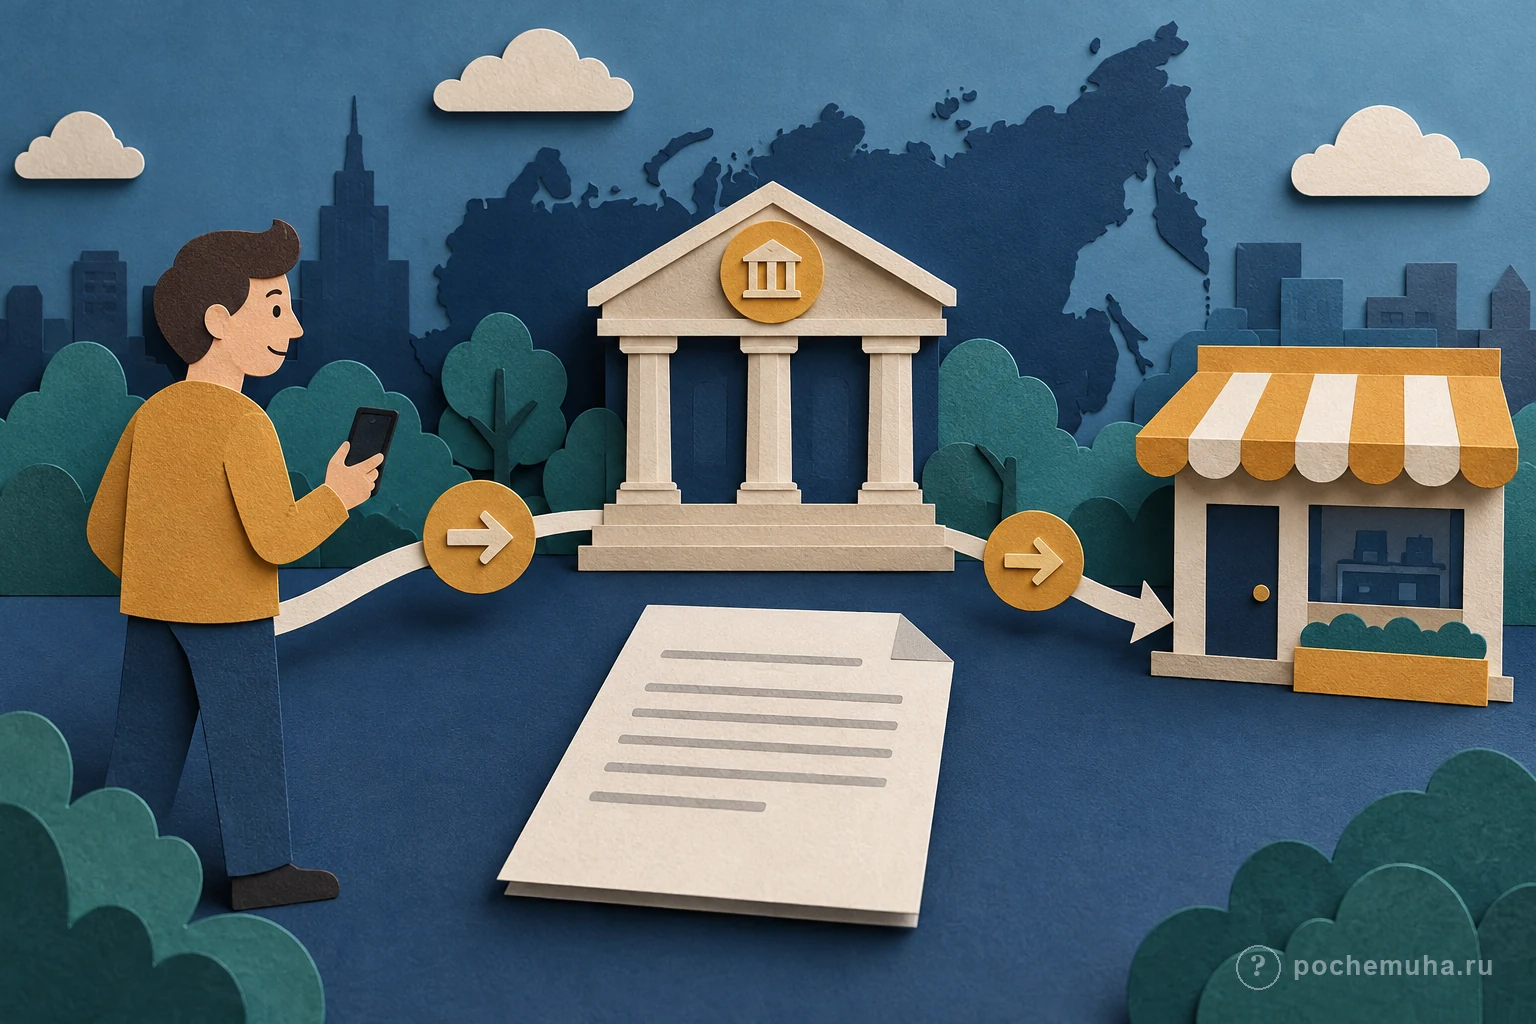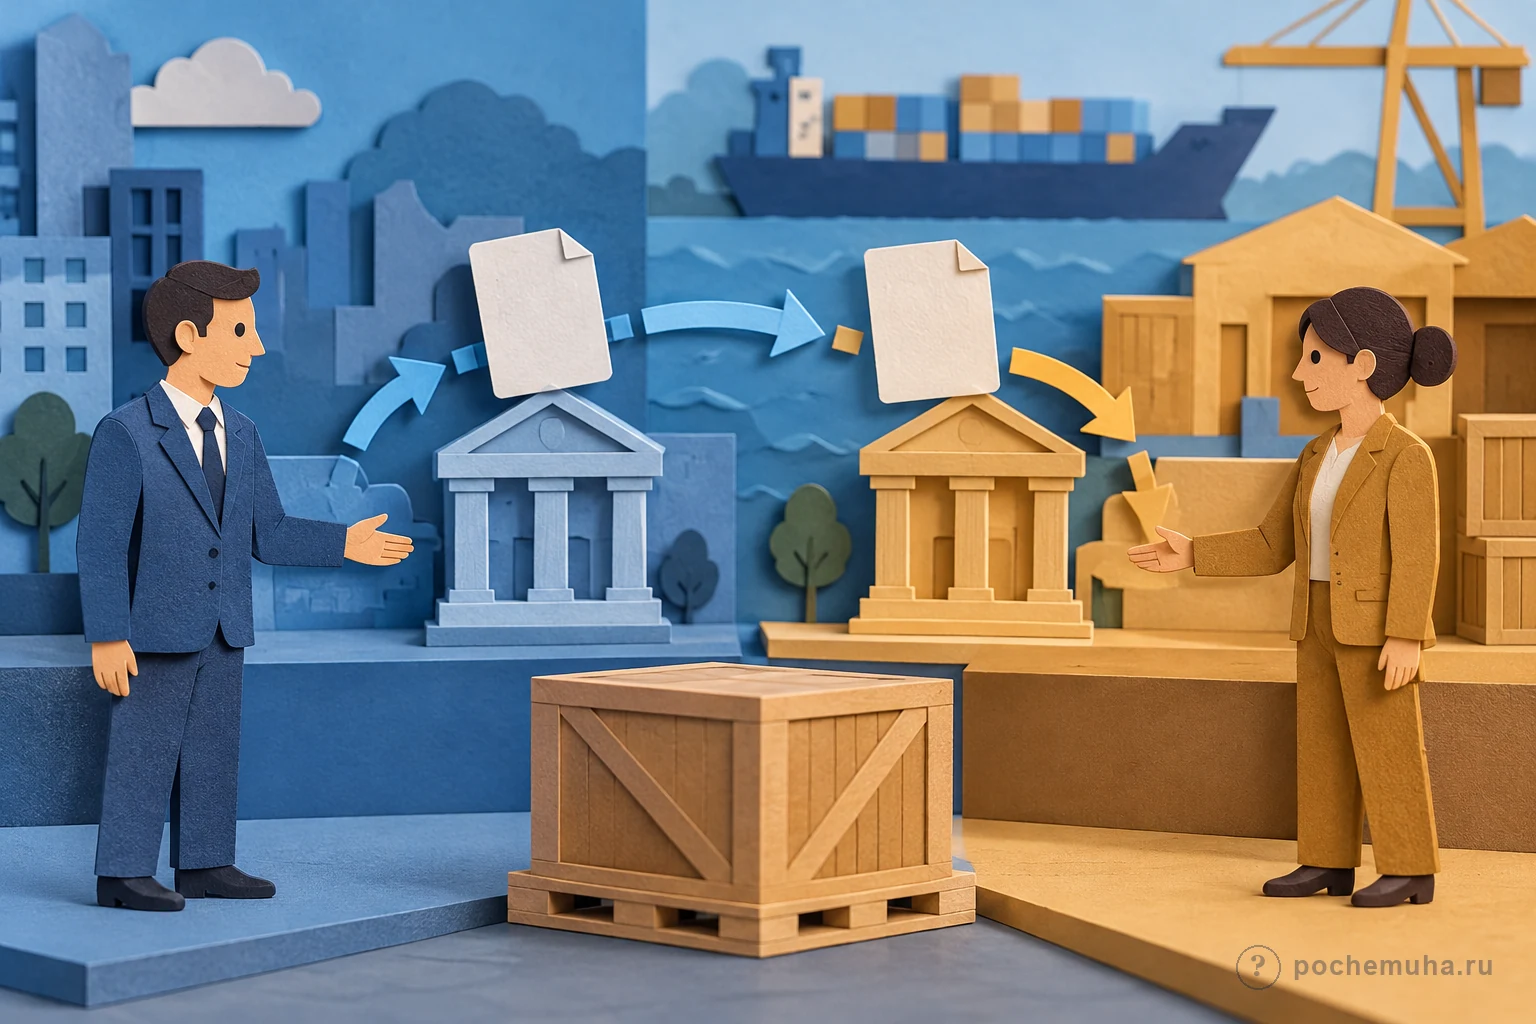
Аккредитив – это способ расчёта, при котором банк обязуется заплатить продавцу, если тот представит документы, точно соответствующие заранее согласованным условиям. Покупатель поручает банку открыть аккредитив, продавец получает обещание оплаты при выполнении условий, а банк проверяет документы. Такой инструмент используют, когда сторонам важно заранее определить, какие подтверждения нужны для перечисления денег.
Кто участвует в расчёте
Покупатель обращается в свой банк и становится заявителем аккредитива. Продавец, которому предназначен платёж, называется получателем или бенефициаром. Банк, открывающий аккредитив, принимает на себя предусмотренное документом обязательство. В международной торговле может участвовать ещё один банк – например, банк, который уведомляет продавца об открытии или подтверждает обязательство.
Аккредитив не означает, что банк сам проверяет качество товара или присутствует при его передаче. Его проверка обычно сосредоточена на документах: названии товара, сроке отгрузки, транспортных бумагах, счетах, сертификатах и других условиях, перечисленных в аккредитиве. Если комплект документов не совпадает с требованиями, банк может запросить исправление или действовать по предусмотренной процедуре.
Покупателю и продавцу важно заранее договориться не только о цене и товаре, но и о том, какие документы можно реально получить и в какие сроки. Слишком сложное или неоднозначное условие способно задержать расчёт. Формулировки должны соответствовать договору и обстоятельствам сделки, а не быть просто длинным списком пожеланий.
Как проходит операция
Сначала покупатель и продавец согласуют использовать аккредитив и фиксируют его условия в сделке. Затем покупатель обращается в банк. Банк проверяет заявление, устанавливает требуемое покрытие или кредитный лимит и открывает документ с определённой суммой, сроком действия, перечнем документов и правилами представления.
После этого продавец организует поставку или выполняет другие условия сделки. Он собирает документы и передаёт их в банк в установленный период. Банк проверяет, соответствуют ли документы тексту аккредитива. Если представление соответствует условиям, банк производит платёж при предъявлении или в согласованный будущий срок. Если найдены расхождения, их рассматривают в установленном порядке.
Для продавца аккредитив может уменьшить риск того, что покупатель откажется платить после выполнения договорённости. Для покупателя он помогает связать выплату с оговорёнными документами. Но инструмент не устраняет все риски: документы могут подтверждать отгрузку, но не каждый параметр качества, а банк оценивает именно формальное соответствие представленному условию.
Чем аккредитив отличается от перевода
При обычном переводе плательщик направляет деньги получателю, и расчёт происходит по распоряжению плательщика с учётом правил банковского обслуживания. Аккредитив добавляет заранее описанные условия, от которых зависит исполнение банковского обязательства. Банк становится частью механизма расчёта, а не просто каналом для уже принятого решения об оплате.
Аккредитив также не равен банковской гарантии. В первом случае банк обязуется совершить платёж при корректном представлении документов в рамках условий. Гарантия обычно устроена как отдельное обязательство банка на случай, предусмотренный её текстом. Детали зависят от конкретного инструмента и применимых правил, поэтому эти названия нельзя считать взаимозаменяемыми.
Общие функции банка и его роль между клиентами объясняет статья что такое банки простыми словами. Это помогает увидеть, почему в операции участвует не только продавец, но и организация, которая принимает обязательство по документу и обрабатывает расчёт.
Какие бывают аккредитивы
Условия могут различаться по тому, когда банк платит, можно ли изменить или отменить документ, есть ли покрытие и участвует ли подтверждающий банк. Для международных документарных аккредитивов широко используют правила Международной торговой палаты UCP 600, если стороны включили ссылку на них в текст. Это важно: правила не следует считать автоматически применимыми к любой сделке в любой стране.
Аккредитив может предусматривать платёж после проверки документов либо отсроченный расчёт. В некоторых вариантах банк получает заранее внесённые покупателем средства, в других стороны используют согласованное финансирование. Конкретный вариант влияет на стоимость, сроки и распределение рисков. Универсального аккредитива «на все случаи» нет.
Перед открытием нужно внимательно сверить сумму, валюту, сроки, список документов, место их подачи и порядок действий при расхождении. Изменение условий часто требует согласия участников и может повлечь дополнительные комиссии. Подписывать документ, содержание которого непонятно, неразумно: лучше попросить банк разъяснить процедуру и заранее обсудить требования с контрагентом.
Сторонам также важно сохранить подтверждения отправки и получения документов, а при замечаниях быстро уточнить, какие именно пункты не совпали. Исправить комплект иногда можно до истечения срока, но это зависит от условий и согласия участников. Аккредитив задаёт процедуру расчёта, но не отменяет деловую переписку и контроль сроков.
Поскольку инструмент связан с финансированием сделки, полезно понимать график обязательств покупателя и возможные проценты за привлечённые деньги. Об общих условиях банковского заимствования можно прочитать в статье кредит простыми словами.
На что обратить внимание
Банк проверяет документы по условиям аккредитива, но это не заменяет проверку контрагента, договора и товара. Покупателю стоит оценить, сможет ли продавец представить требуемые документы, а продавцу – убедиться, что формулировки не требуют невозможного. Каждое расхождение может повлиять на время и возможность получить деньги.
Также нужно учитывать комиссии, сроки банковской обработки, валютные и страновые риски, если сделка международная. Участники могут по-разному понимать, кто оплачивает расходы и какие изменения допустимы. Эти вопросы лучше прояснить до отправки товара и открытия аккредитива.
Аккредитив – финансовый инструмент, а не разновидность потребительского кредита. Если покупатель привлекает заёмные средства, это отдельные отношения с банком и отдельные условия возврата.
Коротко
Аккредитив связывает оплату с представлением документов, соответствующих заранее оговорённым условиям. В операции участвуют покупатель, продавец и банк, а в международных расчётах могут появляться дополнительные банки. Он помогает распределить риски, но не гарантирует качество товара и не заменяет внимательное чтение договора и самого аккредитива.